
Alfabetizzazione finanziaria dei bambini fin dalla più tenera età
Il denaro è una delle fonti di stress più comuni nella vita adulta, eppure sorprendentemente poca attenzione gli viene dedicata nell'educazione. La maggior parte dei genitori concorda sul fatto che l'alfabetizzazione finanziaria sia importante, ma quando si tratta di una conversazione concreta a cena, l'argomento tende a svanire da solo. Eppure proprio a casa, nelle situazioni quotidiane, si pongono le basi di come una persona gestirà il denaro per tutta la vita.
Le ricerche mostrano ripetutamente che le abitudini finanziarie si formano molto prima di quanto la maggior parte dei genitori si aspetti. Secondo uno studio dell'Università di Cambridge, gli atteggiamenti di base verso il denaro sono in gran parte già formati all'età di sette anni. Ciò non significa che un bambino in età prescolare debba capire un portafoglio di investimenti, ma significa certamente che aspettare le scuole superiori per parlare di finanze è troppo tardi.
La buona notizia è che parlare di denaro con i bambini non deve essere complicato. È sufficiente sapere cosa un bambino è in grado di capire a una determinata età e adattare di conseguenza il modo in cui si affronta l'argomento.
Provate i nostri prodotti naturali


I bambini piccoli e i primi passi: il mondo delle monete e delle decisioni
Con i bambini più piccoli, dai tre ai sei anni circa, si tratta principalmente di far capire loro che il denaro non è una cosa magica che si prende dal bancomat ogni volta che è necessario. In questa età i bambini pensano in modo concreto e nel tempo presente, quindi concetti astratti come "risparmiare per il futuro" o "budget familiare" non hanno senso. Ciò che ha senso è l'esperienza diretta.
Un semplice esempio dalla vita reale: un genitore porta il bambino al negozio e gli mette in mano qualche spicciolo. Il bambino può scegliere una piccola caramella o un giocattolo. In questo modo impara che con il denaro si ottengono cose, ma anche che una scelta esclude l'altra. Questa comprensione di base del compromesso e della scelta è il primo mattone dell'intelligenza finanziaria.
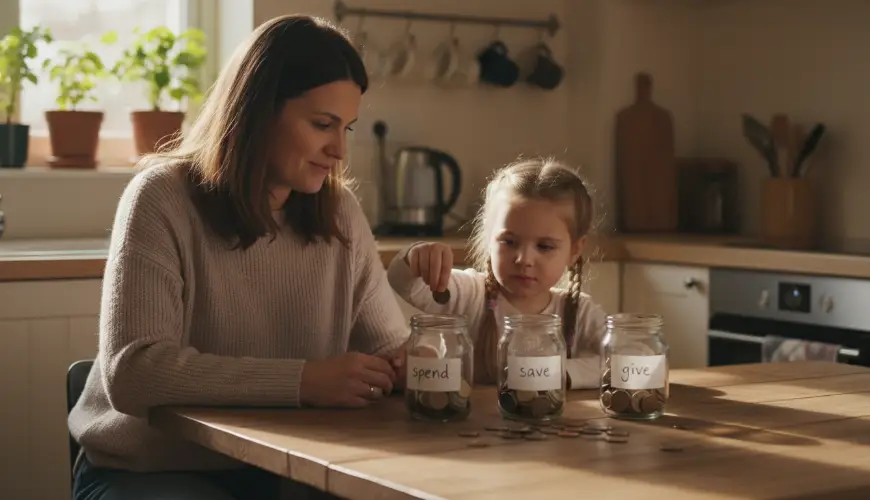
In questa età funzionano molto bene i salvadanai trasparenti o i barattoli di vetro, in cui il bambino può vedere come si accumulano le monete. La presenza fisica del denaro è fondamentale per un bambino piccolo – una carta o un pagamento mobile semplicemente non hanno per lui alcun peso reale. I genitori possono introdurre un semplice sistema di tre barattoli: uno per spendere, uno per risparmiare e uno per donare. Questo approccio, reso popolare dall'educatore finanziario americano Ron Lierore, insegna ai bambini fin dalla tenera età che il denaro ha scopi diversi e che può essere gestito consapevolmente.
Le conversazioni in questa età dovrebbero essere brevi, giocose e legate a situazioni concrete. Non è necessario spiegare come funziona l'economia – basta dire: "Vedi quel giocattolo? Costa quanto hai in mano adesso. Vuoi comprarlo o vuoi tenere i soldi?" Il bambino sperimenta così un processo decisionale reale, non solo la teoria.
È anche importante non sottovalutare l'influenza del proprio comportamento. I bambini in questa età sono osservatori per eccellenza. Se vedono i genitori acquistare in modo sconsiderato o, al contrario, confrontare attentamente i prezzi, assorbono questi modelli molto prima di essere in grado di rifletterci.
L'età scolastica: paghetta, lavoro e comprensione del valore
Tra i sette e i dodici anni si apre al bambino un mondo completamente nuovo di possibilità per quanto riguarda l'educazione finanziaria. Il pensiero diventa più logico, il bambino comprende il tempo ed è in grado di immaginare di risparmiare per qualcosa. È qui che entra in gioco la paghetta come uno degli strumenti più efficaci a disposizione dei genitori.
Il dibattito se legare la paghetta alle faccende domestiche o darla incondizionatamente non ha una risposta univoca. Ogni approccio ha i suoi pro e contro. La paghetta condizionata insegna che il denaro è una ricompensa per il lavoro – il che corrisponde alla realtà del mondo adulto. D'altra parte, la paghetta incondizionata dà al bambino lo spazio per imparare a gestire le finanze senza pressione e per capire che le faccende domestiche fanno parte della convivenza familiare, non di una transazione commerciale. Molti esperti di psicologia infantile raccomandano una combinazione: una paghetta di base senza condizioni e la possibilità di guadagnare di più con compiti straordinari.
Qualunque approccio scelgano i genitori, la cosa fondamentale è dare al bambino vera autonomia nel decidere come spendere la paghetta. Se il genitore interviene continuamente e commenta ogni acquisto, il bambino non imparerà la responsabilità – imparerà solo a evitare le critiche. Lasciare che il bambino compri qualcosa di inutile e poi se ne lamenti è una lezione preziosa che nessuna conversazione può sostituire pienamente.
Proprio in questa età è anche opportuno iniziare a parlare del valore delle cose in un contesto più ampio. Come è nato quel maglione che il bambino vuole comprare? Chi lo ha prodotto e in quali condizioni? Questi argomenti collegano naturalmente l'alfabetizzazione finanziaria a valori come il commercio equo, la sostenibilità o il consumo etico – e i bambini in età scolastica sono sorprendentemente aperti a tali temi. Non si tratta di moralizzare, ma di ampliare la prospettiva: il denaro non sono solo numeri, sono decisioni che hanno conseguenze.
Un modo efficace per aprire questi argomenti è fare acquisti insieme – che si tratti di vestiti, giocattoli o alimenti. Confrontare i prezzi, leggere gli ingredienti, cercare alternative: tutto ciò sono competenze pratiche che il bambino apprende naturalmente in un contesto reale. E se la famiglia sceglie consapevolmente prodotti rispettosi dell'ambiente o merci prodotte localmente, è un'ottima opportunità per spiegare perché a volte vale la pena pagare di più per qualcosa di migliore qualità o più etico.
Come disse una volta Warren Buffett: "Prima impari a risparmiare e investire, meglio è per te." Questo pensiero vale anche nel mondo dei bambini, sebbene su scala molto più modesta – uno scolaro che mette da parte parte della paghetta per qualcosa che desidera, sperimenta in piccolo esattamente lo stesso principio che Buffett descrive.
L'adolescenza: il momento per una vera educazione finanziaria
Gli adolescenti sono sulla soglia dell'età adulta e le loro decisioni finanziarie cominciano ad avere conseguenze reali. Un lavoretto part-time, un conto personale, i primi acquisti importanti – tutto ciò porta nuove sfide e opportunità. Ed è proprio qui che molti genitori smettono del tutto di parlare di denaro (perché il teenager "ormai lo sa"), oppure al contrario iniziano con discorsi che scoraggiano i giovani da qualsiasi discussione.
L'approccio efficace è diverso: invece di fare la predica, coinvolgere il teenager nelle decisioni finanziarie reali della famiglia. Non perché debba portare la responsabilità delle finanze familiari, ma perché possa vedere come funziona nella pratica. Quanto costa l'elettricità? Come si costruisce un budget familiare? Cosa significa un mutuo? Queste conversazioni non devono essere formali – possono emergere naturalmente dalle situazioni quotidiane.
Un conto bancario personale è un traguardo importante per un adolescente. Gestire il proprio denaro, monitorare le spese e pianificare in anticipo sono competenze che non si possono imparare da un libro – devono essere vissute. I genitori possono aiutare a stabilire regole di base e offrire supporto, ma un controllo eccessivo compromette questo processo.
In questa età è anche opportuno affrontare argomenti come le carte di credito, i prestiti o gli interessi. Molti giovani incorrono in problemi finanziari proprio perché non hanno mai capito come funziona il debito. Spiegare con un esempio semplice cosa significa prendere in prestito denaro con gli interessi è un investimento nel futuro del figlio che ripaga molte volte.
È interessante notare che gli studi dell'OCSE sull'alfabetizzazione finanziaria dei giovani mostrano ripetutamente che i giovani che hanno parlato di finanze a casa con i genitori ottengono risultati significativamente migliori nella gestione del denaro in età adulta. La scuola può fornire la teoria, ma la famiglia dà il contesto e i valori, che sono ugualmente importanti.
Gli adolescenti iniziano anche a percepire la cultura consumistica in modo più critico – o al contrario vi scivolano sotto la pressione dei coetanei. Le conversazioni sulla pubblicità, su come funziona il marketing e perché certe cose ci attraggono all'acquisto sono estremamente preziose in questa età. Insegnare a un teenager a distinguere tra ciò che vuole davvero e ciò che qualcuno vuole vendergli è una delle cose più importanti che i genitori possano trasmettergli.
L'educazione finanziaria non è una conversazione una tantum, ma un processo a lungo termine che si adatta alla crescita del bambino. Non è necessario essere esperti di finanza né avere una gestione del denaro perfettamente risolta – basta essere disposti a parlarne apertamente, fare errori e imparare da essi insieme. I bambini che vedono i genitori pensare al denaro in modo consapevole e ponderato assorbono naturalmente questo approccio. E questa è la base su cui si può costruire per tutta la vita.